Il "SANDWICH RENT TO BUY", la nuova frontiera degli INVESTIMENTI IMMOBILIARI
Negli Stati Uniti il Rent to Buy viene molto utilizzato come tecnica di investimento immobiliare,
tramite l'utilizzo di una sua particolare variante denominata
Sandwich Rent to Buy.
Il termine "Sandwich" sta ad indicare un qualcosa che "sta nel mezzo", ed è nel nostro caso
il guadagno dell'investitore derivante dalla sua interposizione tra il proprietario
che desidera vendere e l'utilizzatore che al momento non è ancora pronto ad acquistare.
Ma prima di entrare nel dettaglio della spiegazione tecnica è essenziale che tu interiorizzi
un concetto fondamentale che rappresenta l'essenza del Sandwich Rent to Buy:
puoi guadagnare dagli immobili controllandoli, senza acquistarne nemmeno uno!
Potresti ad esempio acquisire il pieno controllo di un immobile stipulando con il proprietario
un preliminare di compravendita con il quale ti impegni ad acquistare il bene versando
solamente un anticipo invece dell'intero prezzo.
Nel contratto è possibile prevedere la detenzione anticipata del bene, con il diritto di abitarlo
o di locarlo a terzi e con la facoltà di cedere il diritto di acquistarlo ad un terzo soggetto,
previo pagamento di un corrispettivo.
Ecco di seguito un semplice esempio pratico.
Immagina di stipulare un preliminare con cui ti impegni, versando una caparra
di 30.000 Euro, ad acquistare entro tre anni un immobile al prezzo di 100.000 Euro.
Fatto ciò puoi nominare un terzo acquirente che acquista al posto tuo al prezzo di 130.000 Euro,
che verranno suddivisi tra te ed il proprietario: a te andranno 30.000 Euro per la maggiorazione
del prezzo (il tuo guadagno) + 30.000 Euro per la caparra che hai anticipato, mentre al vendtore
andrà il saldo del prezzo dovutogli, pari a 70.000 Euro.
E tutte le imposte ed i costi relativi all'atto notarile per il trasferimento della proprietà
saranno a carico del terzo acquirente!
Ora, se tu avessi acquistato subito, pagando l'intero prezzo, avresti ottenuto un ritorno
sul capitale investito (R.O.I.) del 30% (ed avresti sostenuto i costi e le imposte relative
al primo passaggio di proprietà).
Cedendo invece il bene senza acquistarlo, utilizzando la clausola del diritto di nomina
prevista nel preliminare, hai invece ottenuto un ritorno sul capitale investito (R.O.I.)
del 100%, perché hai investito solamente 30.000 Euro invece di 100.000 Euro
(ed hai evitato i costi e le imposte dell'atto per il trasferimento della proprietà).
A questo punto devi però abbandonare il vecchio stereotipo mentale che ti hanno insegnato,
ovvero che l'investimento è vantaggiaso solo se riesci a far accettare al proprietario
un'offerta predatoria mettendo tutti i soldi sul tavolo.
Nel Sandwich Rent to Buy l'investimento è vantaggioso se riesci ad ottenere il controllo
sul bene, sfruttando le possibilità di guadagno che ne derivano, versando al proprietario
un anticipo contenuto rispetto al prezzo di vendita, che non dovrai alla fine pagare tu...
Resta ovviamente inteso che, affinché le somme che versi al proprietario dell'immobile
siano al 100% protette, devi avere l'accortezza di far trascrivere nei pubblici registri
immobiliari il contratto preliminare che stipuli dal Notaio, allo scopo di renderlo pubblico
ed opponibile ai terzi soggetti.
Con la trascrizione sarai perfettamente tutelato contro eventuali eventi pregiudizievoli
(ipoteche giudiziali o pignoramenti) che dovessero colpire la proprietà dell'immobile
per debiti non onorati dal proprietario.
Ora, se hai ben compreso questi fondamentali concetti, sei pronto a scoprire
come funziona la tecnica di investimento denominata Sandwich Rent to Buy,
senza stupirti delle elevatissime redditività che questa metodologia è in grado
di procurarti.
Il punto di partenza di questa operazione di investimento rappresenta una vera e propria
rivoluzione copernicana, in quanto non è costituito dall'immobile
(come invece avviene nel Buy to Let, nel Flipping o nel Crowdfunding), bensì
dall'utilizzatore e futuro acquirente dell'immobile.
Ciò equivale a dire che l'Investitore non deve impiegare il proprio tempo per cercare
degli immobili su cui impostare il proprio programma di investimento, ma deve invece
reperire dei potenziali acquirenti che necessitano, per poter acquistare la prima casa,
della leva finanziaria del Rent to Buy: saranno loro stessi ad indicargli l'immobile
su cui vogliono che venga costruita l'operazione!
Una ricerca decisamente più semplice, in quanto circoscritta alle giovani coppie,
che rappresentano un target di persone ideali per questa particolare operazione.
Per loro il Rent to Buy è indubbiamente lo strumento ideale per crearsi gradualmente
il livello di equity del 20% richiesto dal mondo bancario e poi ottenere, alle migliori
condizioni possibili, un mutuo fondiario all'80%.
Purtroppo però non tutti i Potenziali Acquirenti Rent to Buy sono in grado di versare
ai Proprietari degli anticipi idonei a garantire, in modo significativo, il loro impegno
al futuro acquisto.
Anche perché, oltre all'anticipo, devono affrontare i costi notarili per la stipula,
la registrazione e la trascrizione del contratto, oltre ovviamente alle commissioni
per l'attività di mediazione svolta dall'Agente Immobiliare che ha loro proposto l'immobile.
Ecco quindi un esempio di come l'intervento di un Investitore può rafforzare notevolmente
la proposta di acquisto Rent to Buy, rendendola appetibile a quasi tutti i Proprietari.
Precisiamo che l'Investitore interviene nell'operazione con la finalità di garantire il Proprietario
dell'effettivo futuro acquisto dell'immobile da parte della giovane coppia, che da subito vi abiterà.
Non rientra assolutamente negli obiettivi dell'Investitore l'acquisto dell'immobile.
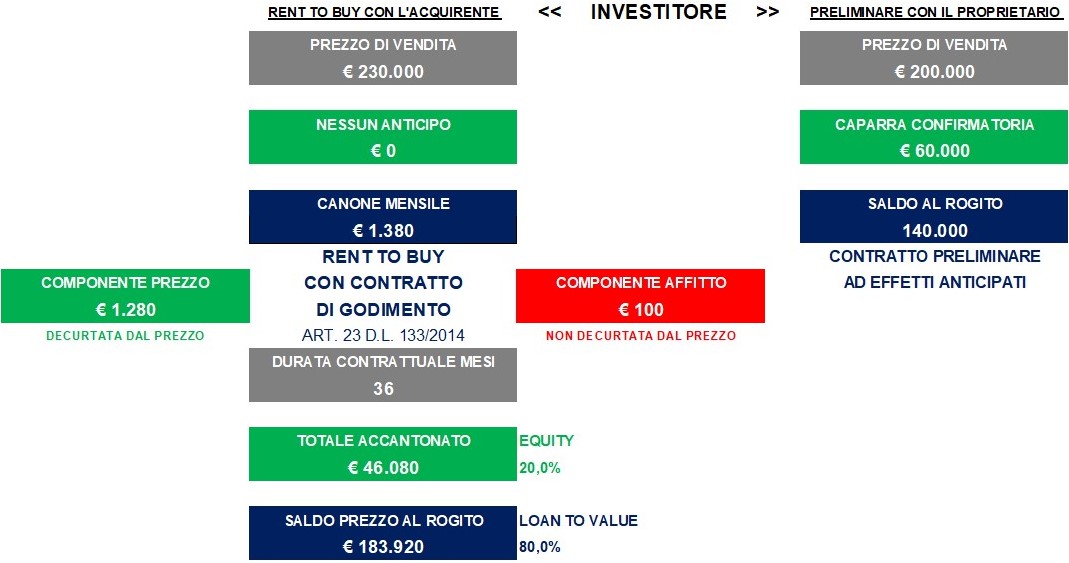
La garanzia viene attuata tramite la sottoscrizione di un contratto preliminare
ad effetti anticipati con il quale l'Investitore versa una caparra confirmatoria del 30%
e si obbliga, per sè o per persona da nominare, ad acquistare l'immobile, entro 36 mesi,
al prezzo pattuito di Euro 200.000.
Parallelamente l'Investitore, avendo acquisito il pieno controllo sull'immobile,
stipula con la giovane coppia un contratto Rent to Buy, allo scopo di consentirle
l'acquisto entro 3 anni al prezzo di Euro 230.000, con rogito diretto con il Proprietario,
grazie al diritto di nomina contrattualmente previsto.
La giovane coppia, che avrà così accantonato un'equity del 20%, pari al Euro 46.080,
richiederà alla banca un mutuo fondiario dell'80%, dell'importo di Euro 183.920,
grazie al quale salderà, tramite delega di pagamento, il saldo prezzo dovuto dall'Investitore
al Proprietario, pari ad Euro 140.000 (200.000 - 60.000) e, con pagamento diretto,
il saldo prezzo dovuto all'Investitore, pari ad Euro 43.920 (230.000 - 140.000 - 46.080).
Alcune considerazioni economiche da comprendere a fondo.
La giovane coppia, da un lato acquista entro 3 anni con una maggiorazione del prezzo
di 30.000 Euro, ma dall'altro risparmia, pagando nel canone Rent to Buy
una componente affitto simbolica di 1.200 Euro annui, 7.800 Euro annui rispetto
all'affitto che dovrebbe invece pagare per abitare in un immobile che,
valendo 200.000 Eur, verrebbe locato ad almeno 9.000 Euro annui.
Pertanto, nei 3 anni il risparmio ammonta ad Euro 23.400 (7.800 x 3).
Inoltre, rinviando l'acquisto di 3 anni, la giovane coppia andrebbe comunque incontro
ad una maggiorazione del prezzo: quella derivante dal tasso di inflazione, che galoppa
al 3% annuo, producendo pertanto un incremento del prezzo di di 9.000 Euro in 3 anni.
L'investitore procura alla giovane coppia, grazie al suo intervento, un risparmio
di 32.400 Euro (23.400 sull'affitto + 9.000 sull'inflazione), a fronte di un guadagno
personale di 30.000 Euro, che non rappresenta a conti fatti un maggior costo
per la giovane coppia.
L'Investitore ha dunque guadagnato come chi immobilizza in banca 200.000 Euro
ad un tasso di interesse del 5%...
Questo è quello che vede chi non esce dagli schemi e non si accorge che l'Investitore
ha invece maturato, nei 3 anni di Rent to Buy, un R.O.I. del 50%, semplicemente perché...
non ha investito 200.000 Euro, ma solamente 60.000 Euro, ovvero il 30% di anticipo
necessario per controllare l'immobile!
Questa è la magica leva finanziaria del Rent to Buy. Un modo intelligente di fare
affari tra privati bypassando, nella fase iniziale della compravendita, l'intervento bancario
e tutti i costi che lo stesso comporta.
E siccome questa operazione è davvero bella, etica e vantaggiosa per tutti, ci siamo sentiti
in dovere di standardizzarla e renderla disponibile a tutti coloro che possono,
in qualsiasi ruolo della transazione si trovino, trarne beneficio.
E, per favorire l'incontro tra i Potenziali Acquirenti e gli Investitori, stiamo creando
due nuovi siti web, che saranno a breve online:
- www.zeroanticipo.it, dedicato alle giovani coppie acquirenti della prima casa
e
- www.zeroacquisto.com, dedicato ai potenziali investitori che desiderano far crescere
in modo profittevole le proprie rendite automatiche.
In attesa del lancio ufficiale, ecco una anticipazione delle rispettive Home Pages.
Con la nostra rete di
investitori etici
aiutiamo le giovani coppie ad
acquistare casa
evitando di ricorrere al mutuo
del 100%.
Se
stai cercando una soluzione per acquistare casa
ma non hai il 20% di anticipo
che le banche
normalmente richiedono, in questo sito scoprirai:
come
evitare di ricorrere ad un mutuo al 100%,
più costoso e più difficile da
ottenere
come
acquistare, grazie all’intervento di un Investitore etico,
con un
mutuo all’80%, risparmiando, rispetto ad un mutuo al 100%,
oltre il 20% del
costo totale degli interessi.
Se questo è quello che stai cercando
noi siamo il tuo partner ideale!
La nuova frontiera degli
investimenti immobiliari:
guadagnare dagli immobili,
senza acquistarne nemmeno uno.
Scopri come ottenere delle rendite
annue tra il 15% ed il 30%,
senza impegno lavorativo e senza affidare
il tuo denaro a terzi.
Se
stai cercando una opportunità di investimento
nel settore immobiliare con
queste caratteristiche:
investimento
diretto, senza affidare il tuo denaro a terzi;
bassa
soglia di ingresso (da 30.000 €, anche in cordata);
redditività
percentualmente elevata (dal 15% al 30%);
utilizzo
di una innovativa e geniale leva finanziaria;
nessun
impegno lavorativo (né fisico, né mentale);
nessun
corso di formazione;
rendita
liquidata mensilmente;
investimento
con apprezzabile valenza sociale,
se questo è quello che stai cercando
noi siamo il tuo partner ideale!